Imagem: Daniel Vorndran / Wikimedia Commons — CC BY-SA 4.0
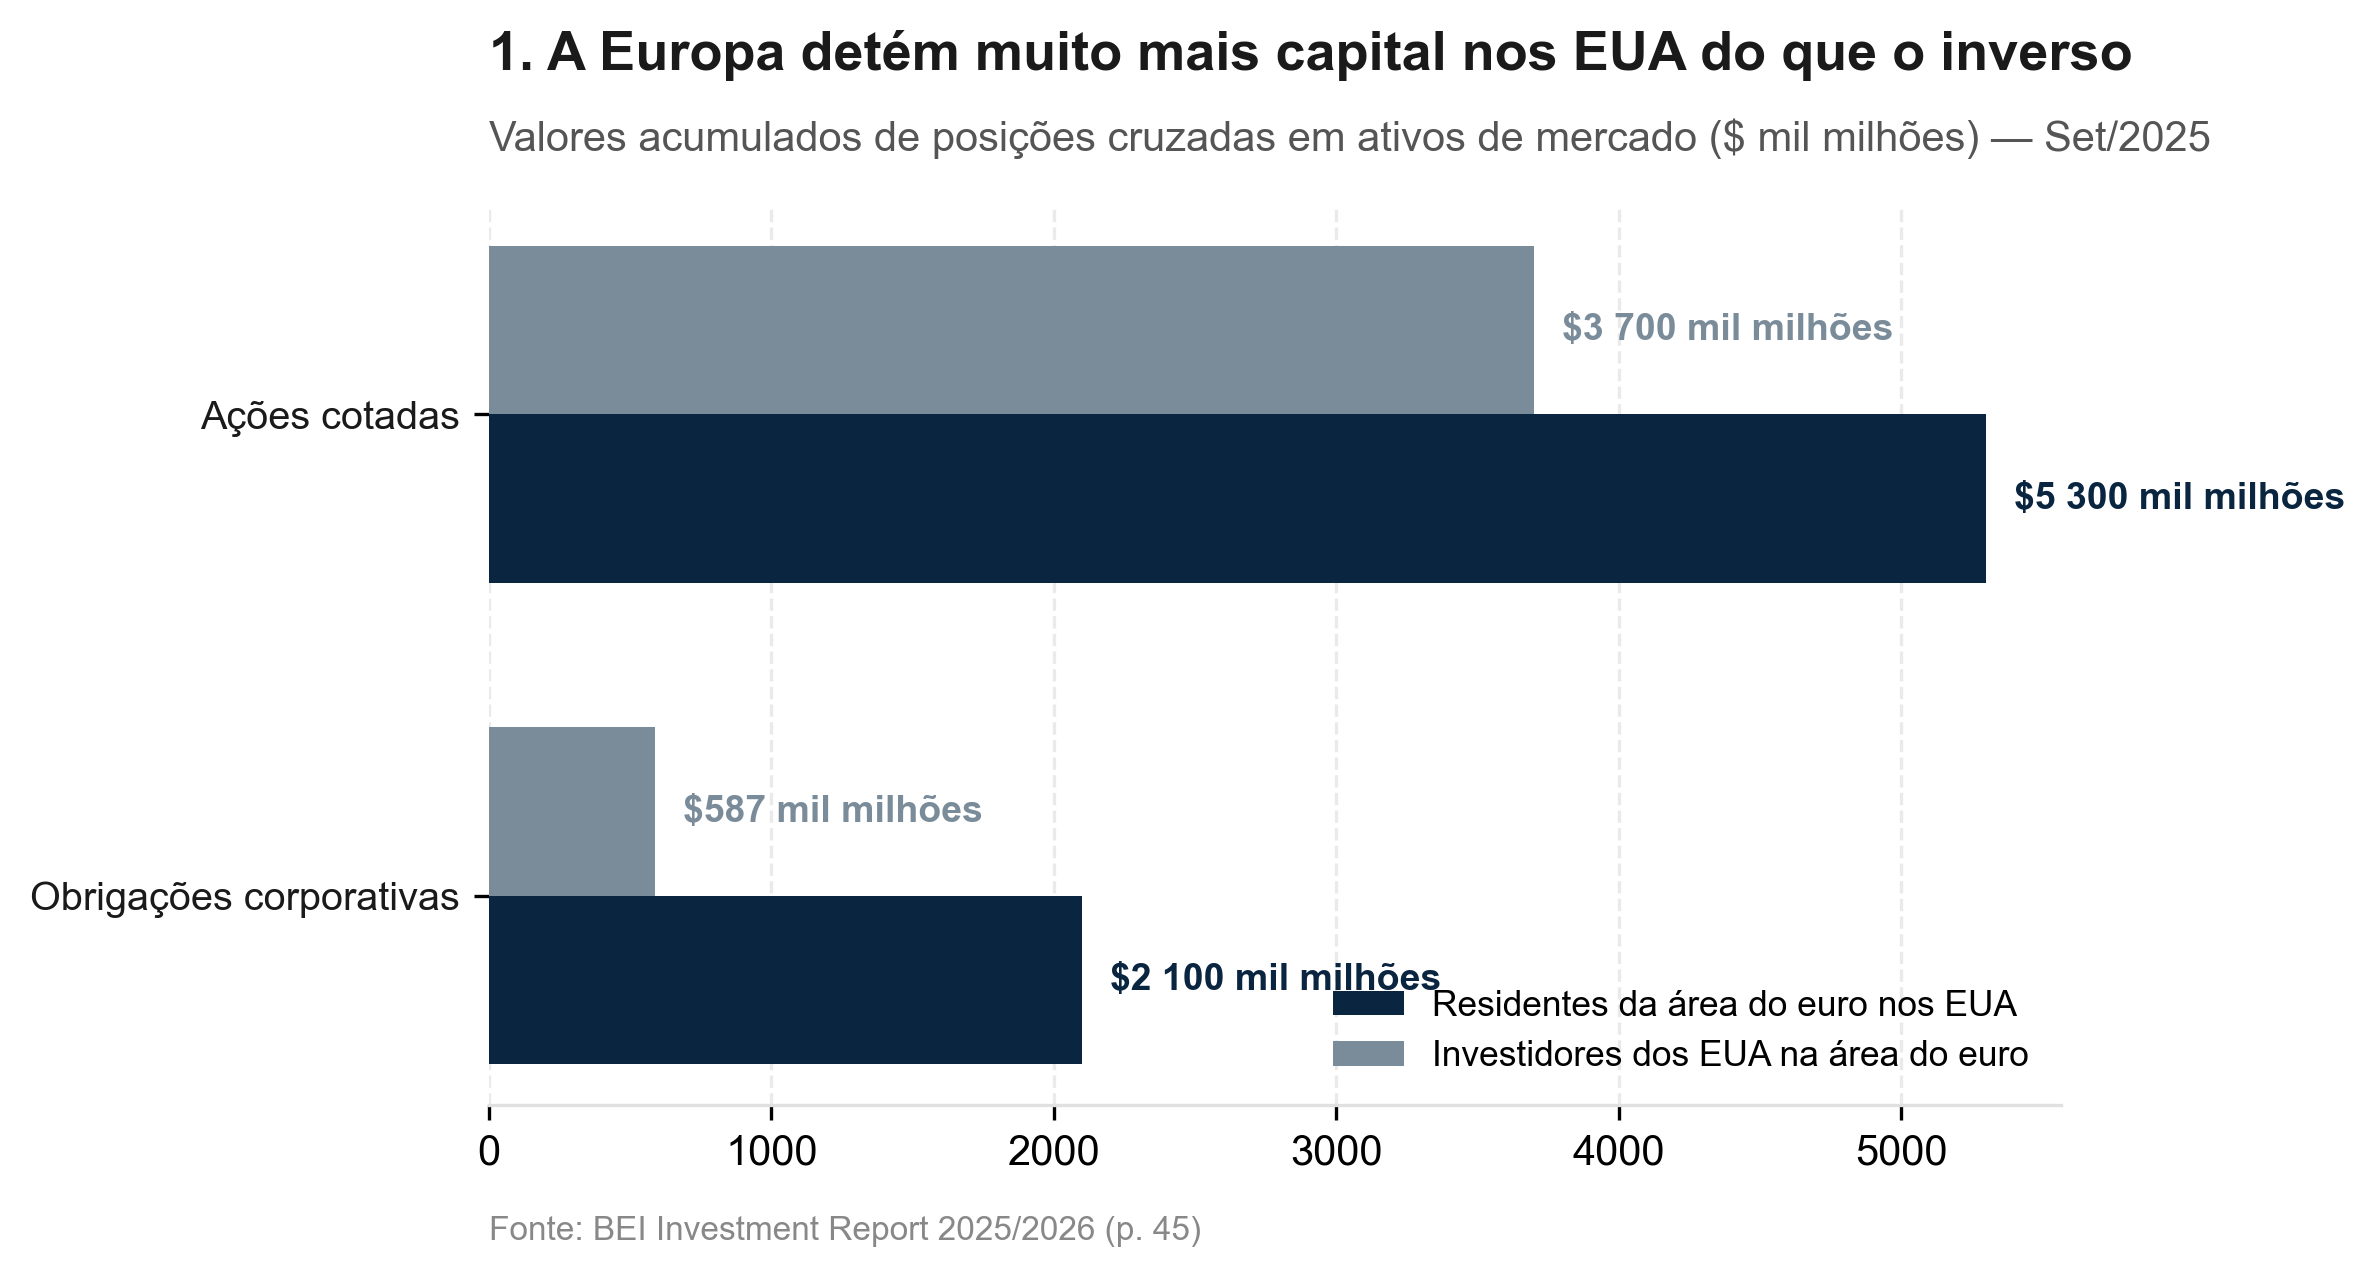
O Relatório de Investimento de 2025/2026 do Banco Europeu de Investimento (BEI) relata que em setembro de 2025, residentes da área do euro detinham 5,3 biliões de dólares em ações americanas e outros 2,1 biliões em obrigações corporativas dos Estados Unidos. Em contrapartida, os investidores americanos possuiam 3,7 biliões em ações da área do euro e apenas 587 mil milhões em obrigações corporativas europeias.
Segundo esse mesmo relatório, a taxa de poupança das famílias da UE estabilizou em torno dos 15% do rendimento disponível bruto das famílias, um acréscimo de três pontos percentuais face ao período pré-pandémico. Ao mesmo tempo, as empresas não financeiras voltaram a ser credoras líquidas, com uma taxa de poupança equivalente a 2,5% do seu valor acrescentado em 2024. No conjunto, a União Europeia manteve em 2025 um excedente da balança corrente próximo dos 3% do PIB, preservando, no agregado, o seu estatuto de credora líquida face ao resto do mundo.
Os dados, no entanto, não apontam para uma falta de capital na economia, mas para um problema na sua canalização. A questão torna-se então mais difícil. Por que é que uma economia que poupa tanto tem dificuldade em financiar as suas empresas à escala?
A primeira tese revela-se, assim, pouco consistente. O Inquérito do Grupo BEI sobre o Financiamento do Investimento (EIBIS) regista que, em 2025, 42% das empresas europeias recorreram a financiamento externo, valor praticamente em linha com os 43% registados nos Estados Unidos. A banca manteve-se como a principal credora em ambos os ecossistemas, com uma quota de 79% na UE e de 78% nos EUA.
É no financiamento externo direto (através do mercado de capitais), que a diferença se torna difícil de ignorar.
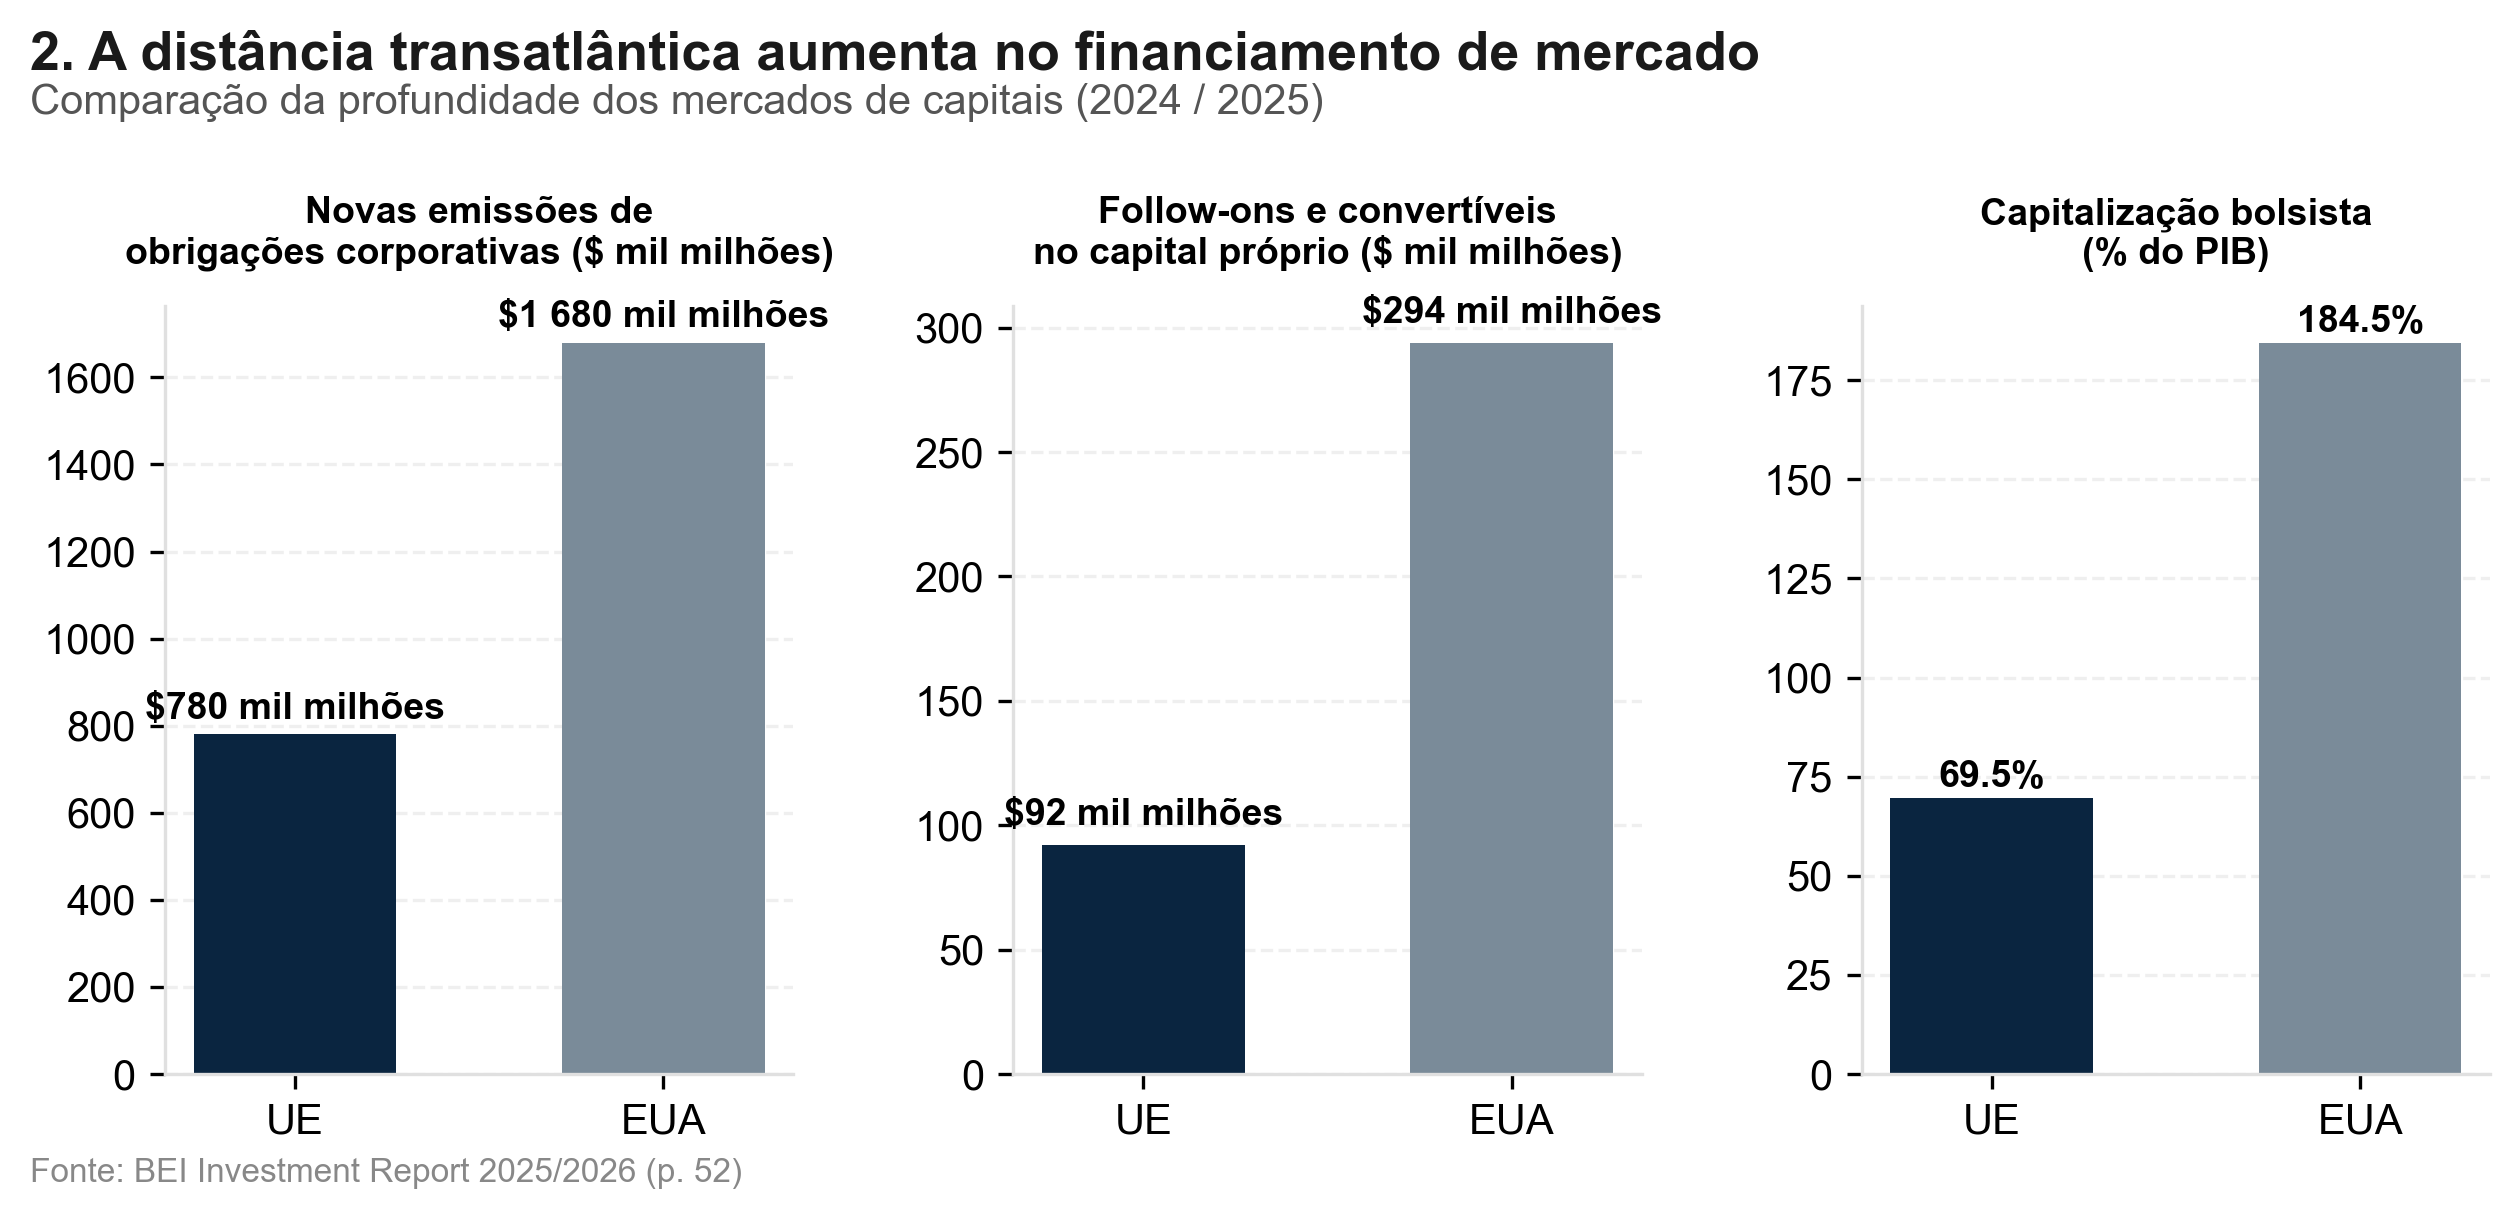
Em 2025, o mercado europeu registou cerca de 780 mil milhões de dólares em novas obrigações corporativas, contra 1,68 biliões nos Estados Unidos. No capital próprio, a discrepância foi ainda maior: as emissões subsequentes (follow-ons) e de obrigações convertíveis totalizaram aproximadamente 92 mil milhões de dólares na União Europeia, contra 294 mil milhões nos Estados Unidos. Esta assimetria reflete-se também na dimensão dos mercados. Em 2024, a capitalização bolsista agregada da União Europeia representava 69,5% do PIB, longe dos 184,5% observados nos EUA. Em termos proporcionais, o mercado acionista americano era, assim, cerca de 2,7 vezes maior do que o europeu.
A dimensão média das empresas cotadas reforça a diferença, mas também introduz uma primeira ressalva à nossa hipótese. Em 2024, a capitalização bolsista média por empresa nos principais mercados norte-americanos era 7,6 vezes superior à observada nos mercados europeus analisados pela Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA). O regulador, contudo, atribui uma parte significativa deste diferencial à valorização das gigantes tecnológicas americanas.
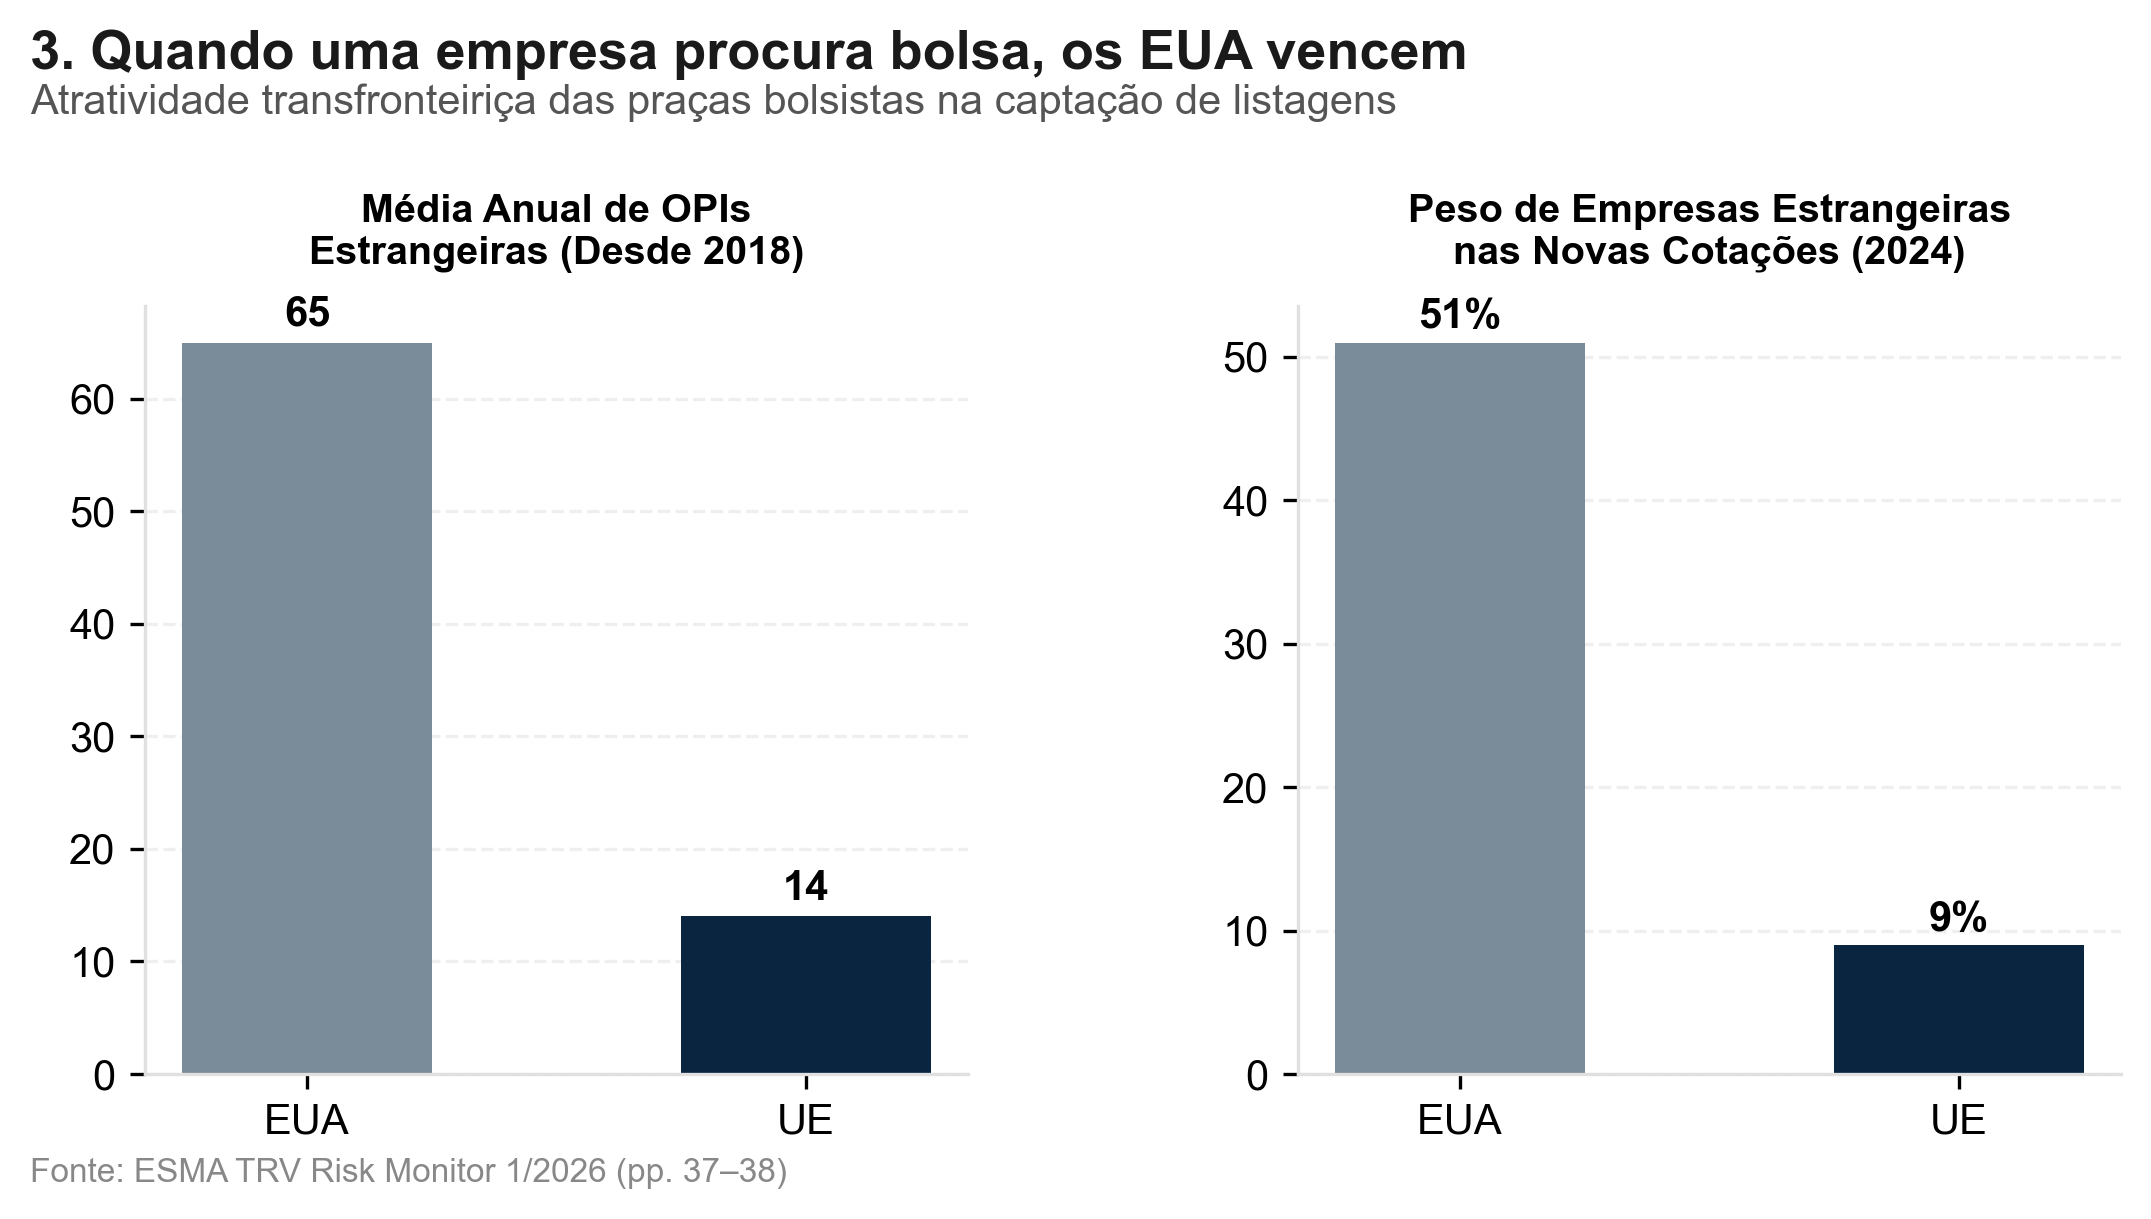
Desde 2018, uma média anual de 65 empresas estrangeiras realizou a sua Oferta Pública Inicial (OPI) nos principais mercados dos Estados Unidos, contra apenas 14 nos mercados da União Europeia. Em 2024, as empresas estrangeiras representaram 51% das novas admissões através de OPI nos Estados Unidos, mas apenas 9% na União Europeia. A estatística tem nome próprio: Klarna. A fintech sueca escolheu a NYSE para a sua entrada em bolsa em 2025, a um preço de oferta de 40 dólares por ação. Não é prova irrefutável de que uma empresa europeia teria obtido condições piores numa bolsa intra-UE, mas é um exemplo concreto do valor acrescentado europeu que, ao procurar acesso ao mercado de capitais, escolhe os Estados Unidos.
A ESMA, apesar de reconhecer que a informação pública relativa aos custos de admissão e saída das bolsas europeias é insuficiente para estabelecer uma comparação rigorosa, aponta duas vantagens dos mercados norte-americanos: valorizações mais agressivas e um regime específico para foreign private issuers, que reduz uma parte significativa dos custos de conformidade associados à cotação.
Mas uma diferença de escala e de atratividade não explica, por si só, a proveniência do capital que alimenta esses mercados. Para perceber o problema europeu, é preciso segui-lo até à sua origem.
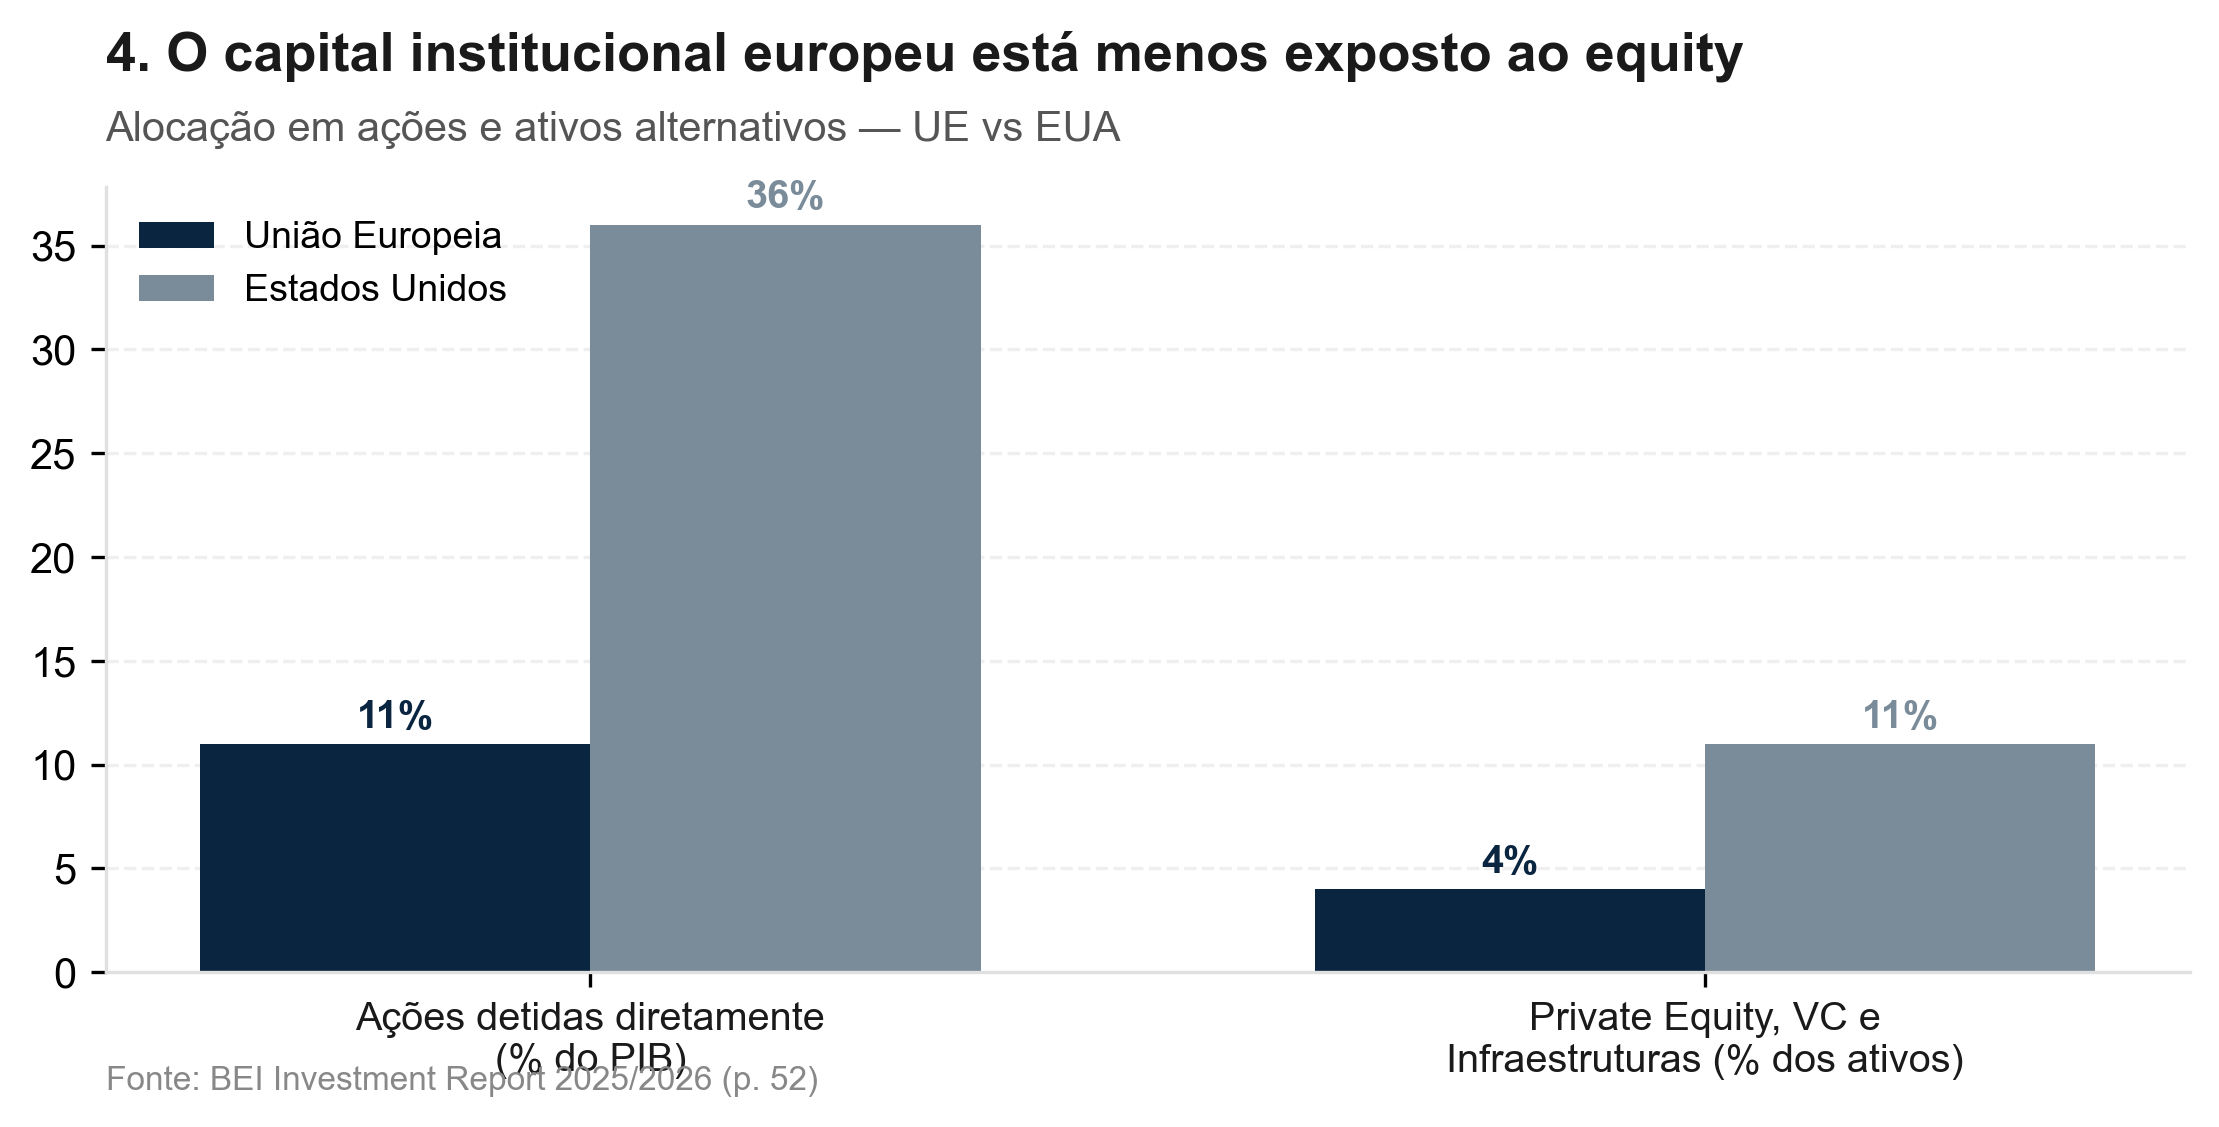
O contraste é evidente entre os investidores institucionais. Os fundos de pensões e as seguradoras europeias geriam cerca de 13,4 biliões de euros em ativos, mas apenas o equivalente a 11% do PIB estava diretamente investido em ações, contra 36% nos Estados Unidos. A diferença adensa-se nos ativos de binómio risco/retorno mais elevado: apenas 4% dos ativos de fundos de pensões europeus estavam alocados a capital de risco (private equity e venture capital) e infraestruturas, contra 11% nos Estados Unidos.
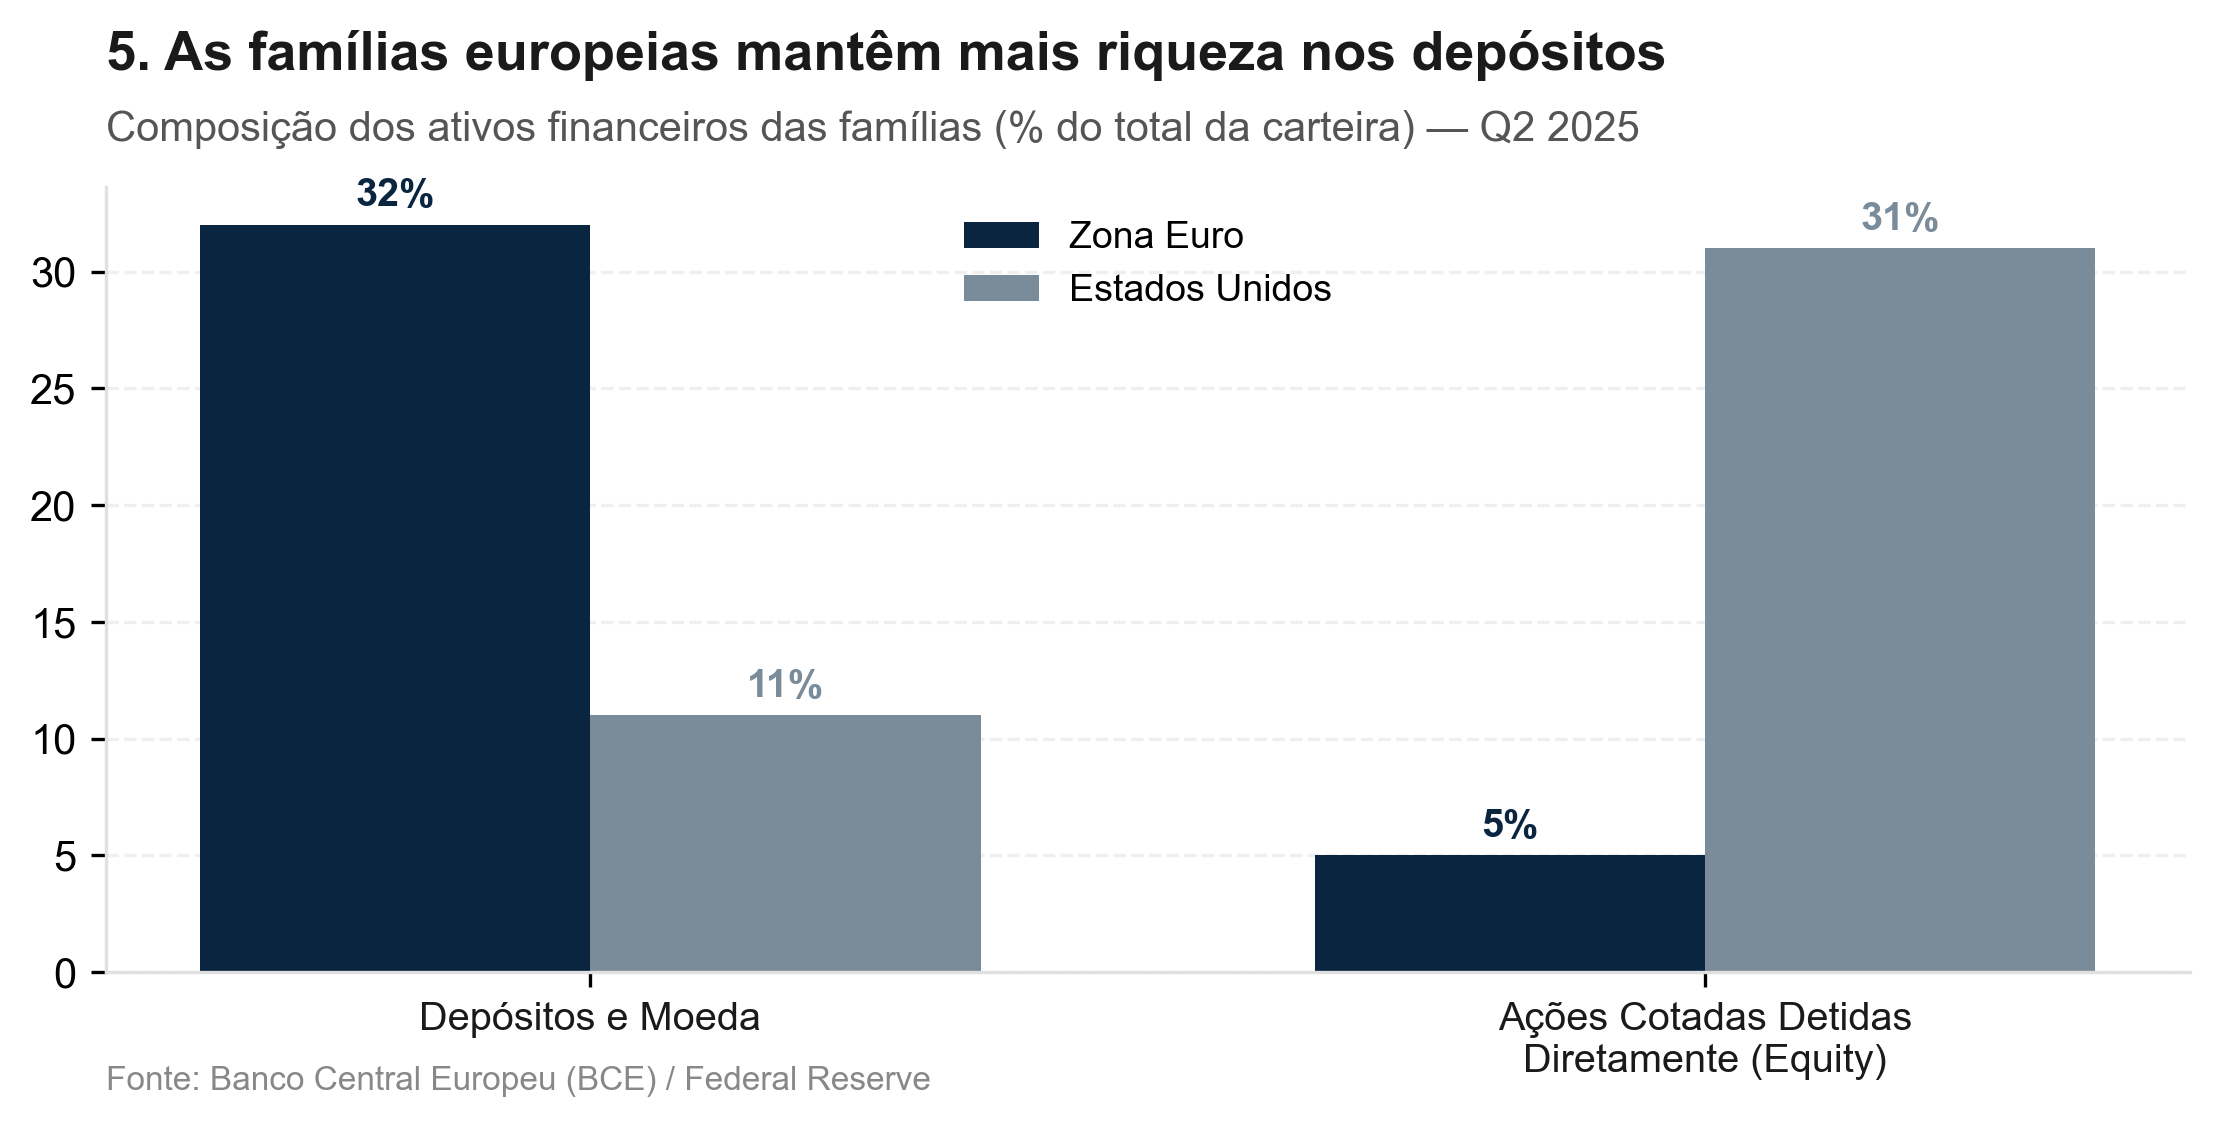
As carteiras das famílias seguem a tendência. De acordo com o BCE, no segundo trimestre de 2025, depósitos e moeda representavam 32% dos ativos financeiros das famílias da zona euro, cerca do triplo do observado nos Estados Unidos. As ações cotadas detidas diretamente pesavam apenas 5% na área do euro, face aos 31% dos Estados Unidos. Entre estes dois extremos, fundos de investimento, direitos de pensão e produtos de seguros concentravam 38% dos ativos das famílias da área do euro, mostrando o peso dos intermediários na canalização da poupança para o mercado de capitais.
O BEI estima que as startups europeias enfrentam uma lacuna anual de financiamento de cerca de 120 mil milhões de euros face aos Estados Unidos, dos quais aproximadamente 80 mil milhões correspondem às empresas em fase de expansão. A questão formula-se precisamente no momento em que uma empresa precisa de capital para escalar de uma operação promissora a um patamar de grande capitalização e se depara sem uma infraestrutura de capital próprio capaz de acompanhar esse volume. Mais de metade do investimento em empresas tecnológicas europeias em fase de expansão avançada provém de investidores de fora da União Europeia. No segmento de inteligência artificial e software de dados, por exemplo, os fundos norte-americanos representam 42% do investimento de capital de risco europeu.
As scaleups europeias conferem, em média, uma produtividade 128% superior à das restantes empresas. São as scaleups, precisamente, que dependem de maiores volumes de capital para acelerar o investimento, contratar, internacionalizar-se e consolidar a sua quota de mercado. Quando o acesso ao financiamento se estreita nesta fase, o impacto pode transbordar para a macroeconomia e converter-se num círculo vicioso, atingindo a capacidade de formação de capital, que molda o rendimento disponível e, consequentemente, o consumo privado, travando assim o crescimento de toda a economia. Segundo o BEI, em meados de 2025, o investimento corporativo real na União estava apenas 1% acima do nível registado no quarto trimestre de 2019. Nos Estados Unidos, o aumento chegava aos 21%.
Mas seria prematuro atribuir esta divergência ao sistema de financiamento. A dinâmica norte-americana é fortemente alavancada pela concentração no setor tecnológico: no terceiro trimestre de 2025, o investimento privado real em equipamento de processamento de informação e em computadores e periféricos disparou 26% e 46% em termos homólogos, respetivamente. Fora deste nicho, o investimento corporativo real norte-americano contraiu 2,2% face ao mesmo trimestre do ano anterior. A rentabilidade empresarial apresenta também uma diferença estrutural entre os dois lados do Atlântico: a proporção de empresas com margens líquidas superiores a 10% é significativamente mais elevada nos EUA do que no continente europeu, com vantagens que oscilam entre os 5 e os 10 p.p. consoante a região. O BEI nota uma relação entre rentabilidade e investimento: empresas mais rentáveis têm uma probabilidade 7 p.p. maior de investir.
A composição dos mercados e a dimensão do espaço económico em que cada empresa opera dificultam uma comparação direta. Os setores das tecnologias da informação e dos serviços de comunicação representam, em conjunto, mais de 40% da capitalização bolsista norte-americana, com as cinco maiores cotadas a concentrarem 22% do mercado. Mas um dos obstáculos estruturais europeus é a incompletude do Mercado Único: 62% das exportadoras europeias continuam a enfrentar requisitos ou normas diferentes entre Estados-Membros, e o BEI estima que a remoção dessas barreiras poderia aumentar em 10% o rácio de investimento das empresas sobre os seus ativos.
O resultado é um paradoxo que fere os próprios pressupostos da União Económica e Monetária: enquanto as fricções financeiras transatlânticas foram sendo progressivamente eliminadas, a integração do mercado de capital próprio no espaço comunitário permanece fragmentada.
Na prática, a Europa continua a operar não como um bloco coeso de capital, mas como uma manta de retalhos de jurisdições nacionais.
O BEI cita, a título de exemplo, uma estimativa segundo a qual a criação de um mercado europeu de obrigações soberanas verdadeiramente líquido poderia reduzir os custos de financiamento em cerca de 40 pontos base. Mais do que a magnitude do valor, a estimativa ilustra o mecanismo: mercados mais profundos e líquidos reduzem o prémio de risco exigido pelos investidores e, por essa via, o custo a que os agentes mobilizam capital.
Paralelamente, a hipótese de que o problema reside na mera escassez ou no custo nominal do capital encontra fortes limites nos dados. A OCDE conclui que a fragilidade do investimento empresarial se consolidou apesar de uma queda acentuada do custo de utilização do capital ao longo das últimas décadas. Na área do euro, o custo nominal agregado do financiamento externo das empresas não financeiras fixou-se em 5,8% no início de 2026, com o custo do crédito bancário a situar-se nos 3,5%. O preço do capital importa, mas a sua evolução, isoladamente, não explica a persistência do défice de investimento.
Ainda assim, os dados não permitem imputar ao mercado de capitais a totalidade do diferencial económico transatlântico. A relação entre financiamento, escala empresarial e produtividade é plausível, mas não constitui, por si só, uma identificação causal. A maior rentabilidade das empresas americanas, a concentração em setores tecnológicos, a dimensão das grandes empresas e a fragmentação do mercado europeu podem explicar parte da diferença operando, em muitos casos, como causa e consequência de mercados de capitais mais profundos. A questão não é, por isso, escolher entre uma explicação financeira e uma explicação empresarial, mas perceber como ambas se reforçam.
A Europa dispõe de poupança, de financiamento e de empresas com capacidade para crescer. Aquilo que lhe falta é uma estrutura financeira capaz de acompanhar esse crescimento através de equity, capital de risco e mercados públicos suficientemente profundos e integrados.
Se o diagnóstico estiver correto, a resposta não passa por inflacionar a oferta de financiamento, mas por encurtar a distância entre a poupança e as empresas em fase de escala. A estratégia para a União da Poupança e dos Investimentos, apresentada pela Comissão Europeia em 2025, assenta precisamente em quatro frentes: aumentar a participação dos aforradores nos mercados de capitais, melhorar as opções de financiamento das empresas, reduzir a fragmentação e reforçar a supervisão do mercado único. Em 2025 e 2026, a Comissão desenhou, também, medidas relativas à integração e supervisão dos mercados, titularização e poupança de retalho.
O problema é que nem todas estas medidas produzem os mesmos efeitos de transmissão macroeconómica. Por um lado, o perfil de aversão ao risco das famílias dita que este capital procure a estabilidade, sendo incapaz de tolerar a iliquidez exigida pelo financiamento a empresas em fase de expansão. Por outro, harmonizar regras e aproximar bolsas não gera profundidade de mercado por decreto: a liquidez depende da presença de grandes alocadores de capital capazes de absorver emissões volumosas, sem os quais a integração comunitária resulta num mercado formalmente unificado, mas funcionalmente raso.
O BEI estima que aproximar a alocação dos fundos de pensões em capital de risco e infraestruturas com os níveis norte-americanos mobilizaria até 248 mil milhões de euros, a que se somariam cerca de 200 mil milhões, caso as seguradoras duplicassem a sua exposição atual. O obstáculo é a regulação. É necessária uma revisão dos quadros Solvência II e IORP II: reduzir as penalizações impostas à detenção de capital não cotado e ativos alternativos, sem comprometer a estabilidade sistémica.
Sem esta flexibilização, os cerca de 10 biliões de euros geridos por estes institucionais continuarão remetidos à dívida soberana e a ativos de baixo rendimento.
A prioridade não é a criação de novos veículos públicos de crédito, mas sim a eliminação efetiva da fragmentação regulatória e fiscal que espartilha os 27 Estados-Membros. Isto exige a harmonização dos regimes de insolvência, a simplificação da fiscalidade sobre retenção na fonte em investimentos transfronteiriços. O reforço da integração exige abandonar o modelo de supervisão atual e centralizar na ESMA competências de supervisão direta sobre as grandes infraestruturas de mercado e emitentes de dimensão europeia.
O estrangulamento na fase de escala resolve-se no topo da pirâmide. É necessário robustecer e estimular a criação de fundos de capital de risco e crescimento de dimensão pan-europeia capazes de liderar rondas superiores a 100 milhões de euros e, paralelamente, reformular o Listing Act, eliminando o incentivo para que os gigantes europeus procurem dispersão de capital na NYSE ou Nasdaq.
Revisões ao pacote, como a do passado mês de junho deste ano, continuam a falhar o essencial por insistirem em remendos procedimentais. Sem a rápida conclusão de uma União dos Mercados de Capitais verdadeiramente integrada e sem a aceleração de reformas de rutura, como a criação do estatuto “EU Inc.” para harmonizar o direito das sociedades e reter a inovação na União, estas pequenas atualizações marginais seriam incapazes de travar a sangria de talento.
O debate sobre a estagnação do investimento e a perda de competitividade europeia tem sido conduzido sob uma premissa errada. O continente gera poupança em abundância, dispõe de um setor bancário robusto e incuba ideias e empresas prontas para liderar mercados globais. A falha que os dados mostram está na transmissão: a distância persistente entre a poupança e o investimento produtivo, entre a empresa que começa a crescer e o capital necessário para a escalar, e entre os diferentes mercados que deveriam funcionar como um só.
Enquanto os quadros prudenciais continuarem a penalizar os investidores institucionais pelo financiamento de ativos de crescimento, e enquanto o Mercado Único permanecer fragmentado em 27 jurisdições fiscais e regulatórias, o capital europeu continuará a cumprir a sua triste ironia.
Talvez seja esse o verdadeiro custo de não ter um mercado de capitais europeu à altura da sua economia. Não um número único de euros que possamos atribuir a uma falha institucional, mas uma sucessão de oportunidades que se tornam mais difíceis de financiar, menos empresas que atingem o seu potencial e mais capital a migrar para praças estrangeiras para financiar a expansão de ecossistemas concorrentes.
A Europa encontra-se perante um ponto de inflexão decisivo. Continuar a adiar a conclusão efetiva da União dos Mercados de Capitais e a centralização da supervisão é aceitar a condição de incubadora do mundo.